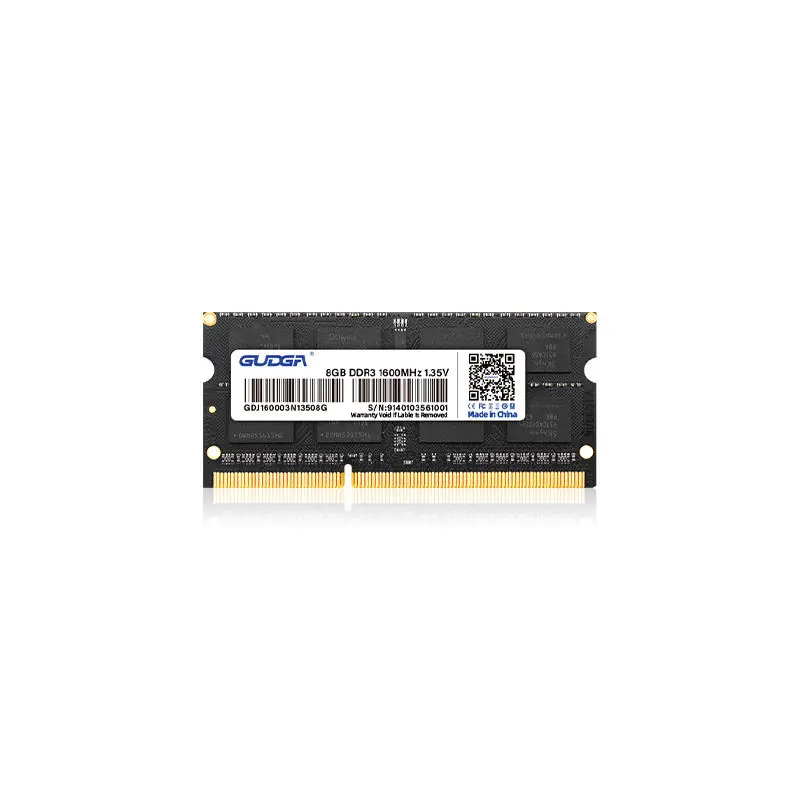
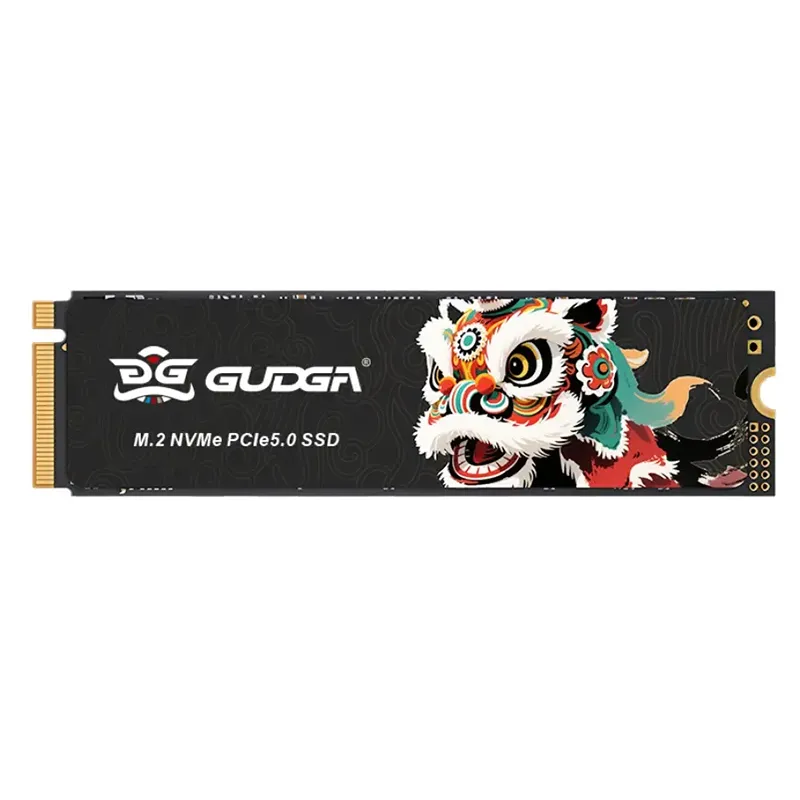
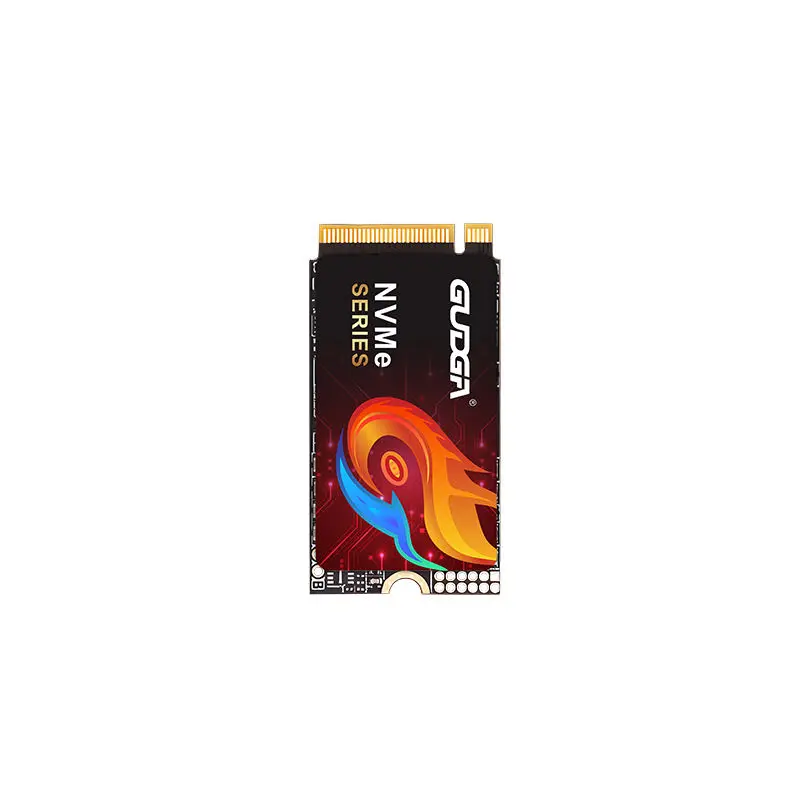
Na rynku pamięci masowych obserwuje się ostatnio wyraźny trend. Dystrybutorzy i klienci zaopatrzeniowi powszechnie zgłaszają, że fabryczne ceny hurtowe są na poziomie głównego nurtuProdukty RAM i SSDstały się niemal równoważne cenom detalicznym w lokalnych terminalach, co spowodowało gwałtowną kompresję marż zysku w tradycyjnych kanałach. Prawie zanikł stosowany od dawna model zysku oparty na różnicy cen między sprzedażą hurtową a detaliczną. Zjawisko to nie jest odosobnionym przypadkiem poszczególnych marek, ale wynika ze zmian przemysłowych w zakresie mocy produkcyjnych, relacji podaży i popytu oraz mechanizmów kanałów sprzedaży w 2026 r. i zasadniczo zmienia krajobraz zysków i transakcji w segmencie pamięci i dysków półprzewodnikowych.
Zaostrzona kontrola cen przez oryginalnych producentów wyższego szczebla jest główną przyczyną zmniejszania się różnic cenowych. Globalny rynek cząstek pamięci masowej pozostaje zdominowany przez wiodących producentów, którzy mają absolutną władzę cenową w stosunku do cząstek pamięci flash DRAM i NAND. Kierując się rosnącym popytem na wysokiej klasy produkty pamięci masowej napędzanym przez branżę sztucznej inteligencji, główni producenci w tym roku priorytetowo traktowali zdolności produkcyjne HBM i wysokiej klasy rozwiązań pamięci masowej dla przedsiębiorstw, spowalniając uwalnianie pojemności dla konsumenckich i ogólnego przeznaczenia produktów RAM i SSD. Tymczasem pierwotni producenci ściśle regulowali ceny dostaw w kanałach i wielkości dostaw poprzez umowy nieodwołalne i bezzwrotne (NCNR) oraz zasady dotyczące przedpłat, ujednolicając globalne podstawowe ceny kontraktowe. To znacznie ograniczyło przestrzeń dostosowywania cen dla dostawców markowych, pozostawiając niewiele miejsca na ustępstwa w zakresie zysków w zakresie cen hurtowych na niższym szczeblu.
Pełna przejrzystość cen na detalicznym rynku terminali w jeszcze większym stopniu wyeliminowała różnice w cenach hurtowych i detalicznych. Powszechność platform handlu elektronicznego i cyfrowej sprzedaży strumieniowej na żywo w pełni nagłośniła specyfikacje, parametry i ceny produktów RAM i SSD, całkowicie usuwając asymetrię informacji, z której kiedyś korzystali sprzedawcy detaliczni offline. Aby zdobyć udział w rynku, zarówno sprzedawcy internetowi, jak i offline przyjęli strategię szybkiego obrotu przynoszącą niewielki zysk, agresywnie obniżając ceny detaliczne w terminalach, a nawet sprzedając zapasy po cenach bliskich kosztom, aby zwiększyć wielkość sprzedaży. Tradycyjne regionalne bariery cenowe zostały całkowicie przełamane, co doprowadziło do ujednolicenia i spadku cen detalicznych w całym kraju, co ostatecznie doprowadziło do powstania modelu rynkowego, w którym fabryczne ceny hurtowe ściśle pokrywają się z cenami detalicznymi w terminalach.
Ponadto struktura zapasów w branży oraz równowaga podaży i popytu zaostrzyły ujednolicenie cen. Branża zakończyła cykl uzupełniania zapasów do końca 2025 r., a większość produktów RAM i dysków SSD znajdujących się w obiegu w 2026 r. to nowo wyprodukowane partie z wystarczającymi zapasami na miejscu. Ponadto nowe moce produkcyjne wymagają 1,5–2-letniego cyklu budowy i nie zostały jeszcze w pełni uwolnione. Rynek znajduje się obecnie w zrównoważonym stanie, jeśli chodzi o odpowiednie zapasy spotowe i ograniczoną moc przyrostową, co pozostawia niewiele miejsca na drastyczne wahania cen. Mali i średni sprzedawcy detaliczni nie potrzebują już gromadzenia masowych zapasów i mogą elastycznie uzupełniać towary z rynku kasowego bez ponoszenia wysokich kosztów utrzymywania zapasów, eliminując w ten sposób potrzebę zawyżonych cen detalicznych i jeszcze bardziej zmniejszając różnicę cen hurtowych i detalicznych.
Kolejnym kluczowym czynnikiem konwergencji cen jest nasilenie konkurencji na podzielonym na segmenty rynku. Szybki rozwój krajowych marek magazynowych przełamał długoterminowy monopol zagranicznych producentów. Zamiast angażować się w drapieżną konkurencję niskimi cenami, krajowi dostawcy konkurują, zapewniając stabilną jakość produktów i rozsądne ceny. Rosnąca liczba uczestników rynku i znaczna homogenizacja produktów doprowadziły do wysoce ujednoliconych cen głównych produktów pamięci RAM DDR5 i dysków SSD NVMe wśród marek premium i opłacalnych. Aby ustabilizować ekosystemy kanałów i uniknąć zaciekłych wojen cenowych, producenci marek ściśle egzekwowali ceny przewodników po terminalach, co uniemożliwia utrzymanie wyraźnych gradientów cen pomiędzy odbiorcami hurtowymi i detalicznymi.
Zawężająca się różnica cen hurtowych i detalicznych produktów RAM i SSD stanowi nieunikniony trend ujednoliconego i przejrzystego rozwoju w branży pamięci masowych, oznaczający koniec ery nadmiernych zysków kanałowych. W przypadku dostawców markowych tradycyjna przewaga konkurencyjna w postaci obniżek cen znacznie osłabła. Przyszła konkurencja w branży przesunie się ze strategii zorientowanych na cenę na możliwości o wartości dodanej, w tym jakość produktu, wsparcie posprzedażne, niestandardowe rozwiązania i stabilne usługi łańcucha dostaw. Dla dystrybutorów i klientów zajmujących się zaopatrzeniem przejrzysty system cenowy eliminuje chaos cenowy na rynku i zapewnia uczciwsze transakcje, zmuszając branżę do wyjścia poza inwolucję niskich cen w stronę modernizacji opartej na wysokiej jakości i usługach. Znawcy branży przewidują, że obecny wzorzec zbieżności cen hurtowych i detalicznych utrzyma się w perspektywie krótkoterminowej, rozpoczynając nową fazę zaostrzonej konkurencji w globalnej branży magazynowania.
Używamy plików cookie, aby zapewnić lepszą jakość przeglądania, analizować ruch w witrynie i personalizować zawartość. Korzystając z tej witryny, wyrażasz zgodę na używanie przez nas plików cookie. Polityka prywatności