Shenzhen Xinchitai Technology Co., Ltd.
Aktualności

Rynek pamięci masowej w trzecim kwartale 2026 r.: Spowolnienie wzrostu cen pamięci DRAM, rynek dysków SSD w obliczu polaryzacji

Do końca trzeciego kwartału 2026 r. światowe rynki dysków SSD i modułów pamięci minęły już od gwałtownego wzrostu obserwowanego w drugim kwartale, wchodząc w nowy krajobraz charakteryzujący się umiarkowanym wzrostem cen i dywergencją strukturalną. Najnowsze dane branżowe wskazują, że choć ceny modułów DRAM stale rosną, rynek dysków SSD przedstawia mieszany obraz: produkty klasy podstawowej odnotowują niewielkie spadki cen w celu zwiększenia wolumenu, podczas gdy flagowe modele z najwyższej półki utrzymują stałe ceny. Branża magazynowania oficjalnie wkroczyła w fazę dostosowań strukturalnych napędzanych wzajemnym oddziaływaniem podaży i popytu.

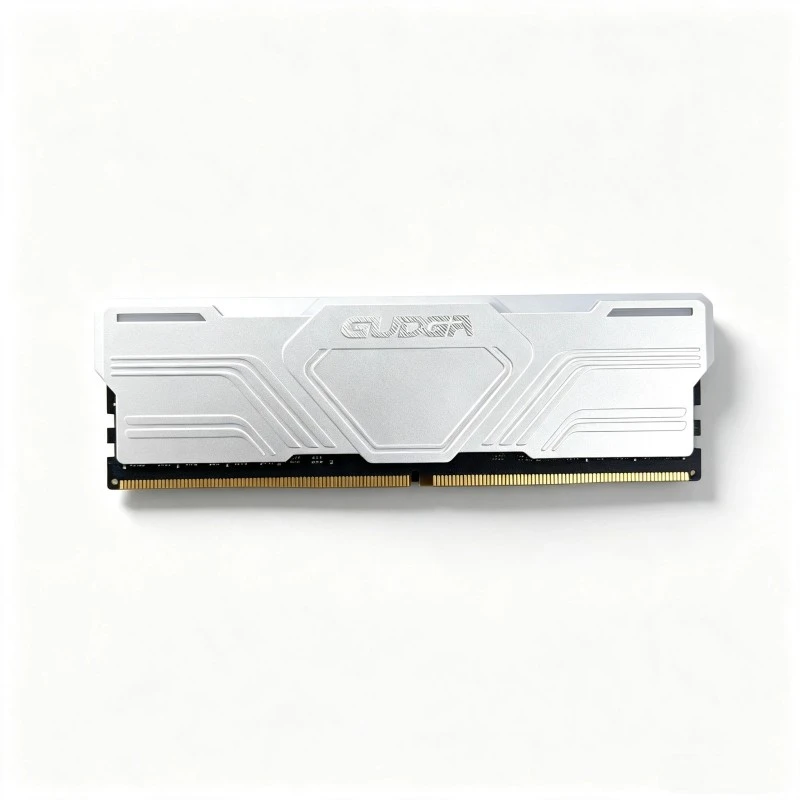
Na rynku pamięci trend wzrostowy cen utrzymuje się, choć tempo wzrostu uległo znacznemu spowolnieniu. Według najnowszych danych monitorujących instytucji takich jak TrendForce i Sigmaintell, globalne ceny kontraktowe pamięci DRAM wzrosły o 13–18% kwartał do kwartału w trzecim kwartale 2026 r., co oznacza wyraźne zawężenie w porównaniu ze wzrostem o 58–63% odnotowanym w drugim kwartale. Na początku września ceny spot popularnych pamięci DDR5 wzrosły o prawie 50% rok do roku, a ceny popularnych modeli, takich jak 16 GB pamięci DDR5 5600, nadal rosły; w międzyczasie pamięć DDR4 – której wcześniej było pod dostatkiem – borykała się z niedoborami strukturalnymi, co doprowadziło do jednoczesnego wzrostu cen.

Głównymi czynnikami odpowiedzialnymi za tę rundę podwyżek cen pamięci są dostosowania struktur mocy produkcyjnych i gwałtowny popyt na moc obliczeniową sztucznej inteligencji. Główni producenci, tacy jak Samsung, Micron i SK Hynix, w dalszym ciągu ograniczają pojemność standardowej pamięci DRAM klasy konsumenckiej, przenosząc produkcję rdzeni w kierunku produktów o wysokiej wartości dodanej, takich jak HBM (High Bandwidth Memory) i pamięć specyficzna dla serwerów, co skutkuje stale ograniczonymi zapasami pamięci klasy konsumenckiej. Jednocześnie masowe wdrażanie serwerów AI i wysokowydajnych urządzeń użytkowników końcowych gwałtownie zwiększyło zużycie wysokiej klasy układów pamięci masowej. Utrwalił się w branży wzorzec „krótkoterminowych niedoborów mocy obliczeniowej w porównaniu z długoterminowymi niedoborami pamięci masowej”, a w branży panuje zgoda co do tego, że załamanie podaży pamięci może utrzymywać się do 2027 r.

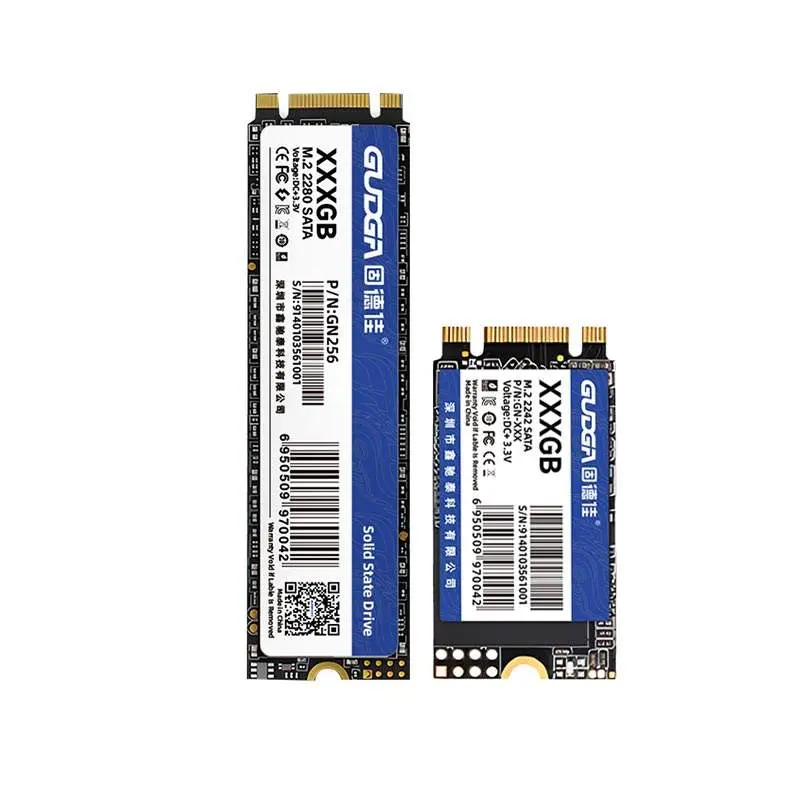
W przeciwieństwie do powszechnych wzrostów cen na rynku pamięci, rynek dysków SSD wykazuje znaczne rozbieżności. Od września ceny podstawowych dysków SSD SATA i PCIe 3.0 o pojemności 256 GB i 512 GB nieznacznie spadły, ponieważ mali i średni producenci obniżają ceny, aby pobudzić dostawy i zmniejszyć presję na zapasy. Jednak ceny wysokiej klasy flagowych dysków SSD PCIe 4.0 i PCIe 5.0 pozostają stabilne; popularne, wysokiej klasy modele o pojemności 1 TB — takie jak Samsung 990 Pro i Kimtigo TP5000 — utrzymują się na stabilnym poziomie bez znaczących wahań. Analiza branżowa wskazuje, że rozbieżności w cenach dysków SSD wynikają z niedopasowania popytu i podaży. Wysokie koszty chipów NAND flash typu upstream ustaliły cenę minimalną dla wysokiej klasy dysków SSD, podczas gdy słaby popyt w sektorze elektroniki użytkowej – charakteryzujący się niskim zainteresowaniem konsumentów wymianą lub modernizacją urządzeń – oraz powolny popyt ze strony kontroli przemysłowej i komercyjnych sektorów OEM stworzyły inną dynamikę. Aby zdobyć udział w rynku, mali i średni producenci uciekają się do obniżania cen produktów podstawowych, aby zwiększyć dostawy, co skutkuje sytuacją rynkową, w której ceny z najwyższej półki pozostają stabilne, a ceny z niższej półki spadają.

Strategiczne posunięcia w całej branży nabierają tempa, tworząc dynamikę dla długoterminowego wzrostu. Krajowy łańcuch dostaw w zakresie magazynowania w dalszym ciągu dokonuje przełomów; Firma ChangXin Memory Technologies (CXMT) ogłosiła przetarg na sprzęt dla swojej nowej fabryki w Szanghaju. Oczekuje się, że po ukończeniu obiekt osiągnie miesięczną zdolność produkcyjną na poziomie 600 000 płytek, skutecznie zwiększając stopień samowystarczalności krajowej produkcji pamięci DRAM i zmniejszając presję podażową na rynku lokalnym. W międzyczasie wielu producentów modułów unowocześnia swoje portfolio produktów, ograniczając dotychczasową produkcję z niższej półki i skupiając się na szybkiej pamięci i dyskach SSD o dużej pojemności, przeznaczonych dla urządzeń obsługujących sztuczną inteligencję i komputerów PC o wysokiej wydajności. Ta zmiana stopniowo łagodzi strukturalną nierównowagę charakteryzującą się zaciekłą konkurencją na niższym rynku i niedoborem produktów z najwyższej półki.

Jeśli chodzi o przyszłe trendy, analitycy rynku generalnie przewidują, że czwarty kwartał 2026 r. będzie szczytem cen magazynowania. W związku z realokacją pojemności i zasadniczym popytem ceny pamięci będą prawdopodobnie wahać się na wysokim poziomie, a znaczny spadek uważa się za wysoce nieprawdopodobny. Na rynku dysków SSD w dalszym ciągu będą widoczne rozbieżne trendy: ceny produktów z niższej półki mogą podlegać niewielkim korektom, podczas gdy wysokiej klasy, szybkie dyski SSD utrzymają odporność cenową wraz z modernizacją sprzętu. Wraz ze wzrostem krajowych mocy produkcyjnych i stabilizacją dynamiki podaży i popytu, branża magazynowania może do 2027 roku wyjść z fazy jednostronnych podwyżek cen i wejść w nowy etap stabilnego rozwoju.

Powiązane wiadomości
Zostaw mi wiadomość
X
Używamy plików cookie, aby zapewnić lepszą jakość przeglądania, analizować ruch w witrynie i personalizować zawartość. Korzystając z tej witryny, wyrażasz zgodę na używanie przez nas plików cookie.Polityka prywatności
OdrzucićPrzyjąć