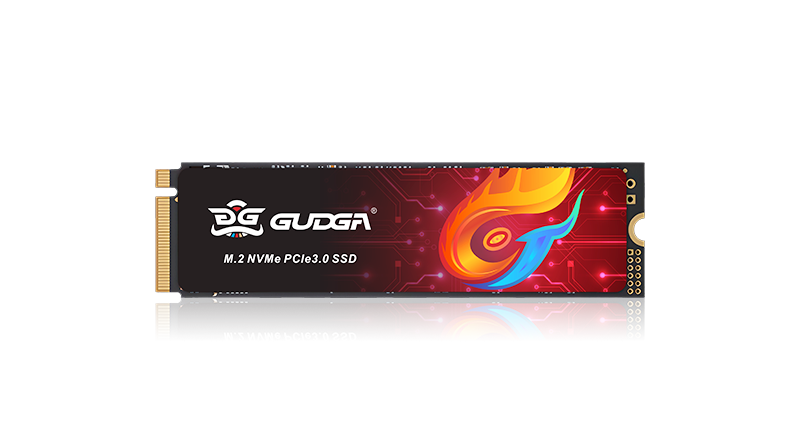
Rynek pamięci masowej w lipcu 2026 r. wykazał znaczną rozbieżność: ceny dysków SSD ustabilizowały się, podczas gdy ceny pamięci DDR5 nadal rosły, osiągając nowe maksima.
W ostatnim czasie światowy rynek magazynowania wykazuje znaczną dywergencję strukturalną. Wejście do lipca 2026 r., klasa konsumenckaSSDceny ogólnie ustabilizowały się, przy minimalnych wahaniach cen na rynku końcowym i stosunkowo zrównoważonej podaży i popycie. Tymczasem ceny pamięci DDR5 utrzymywały tendencję wzrostową przez cały rok, przy czym miesięczne wzrosty pogłębiały się, a wzrost rok do roku znacznie wzrastał, stając się największą zmienną cenową w branży pamięci masowych. Analitycy branżowi wskazują, że restrukturyzacja mocy produkcyjnych napędzana mocą obliczeniową sztucznej inteligencji oraz niedopasowanie podaży i popytu to główne czynniki powodujące polaryzację na rynku pamięci masowych. Branża oficjalnie wyszła poza jednorodny cykl powszechnych wzrostów i spadków cen, wkraczając w nowy etap strukturalnej dywergencji.
Z punktu widzenia wydajności rynku dysków SSD ceny różnych konsumenckich i popularnych produktów SSD do komputerów PC osiągnęły obecnie stabilny poziom. Według danych dotyczących cen w krajowych kanałach sprzętowych, obecne ceny popularnych dysków SSD PCIe 4.0 o pojemności 1 TB i 2 TB utrzymują się na stosunkowo stabilnym poziomie, bez znaczących wahań cen, a różnice cenowe marek pozostają normalne. W porównaniu do wahań cen spowodowanych wcześniejszymi wahaniami możliwości produkcyjnych układów pamięci, obecny stan zapasów układów pamięci NAND flash mieści się w rozsądnym zakresie. Samsung, SK Hynix, Micron i krajowi producenci pamięci stopniowo uwalniają moce produkcyjne, a podaż i popyt na rynku konsumenckich dysków SSD są w zasadzie zrównoważone.
Tymczasem konkurencyjny krajobraz rynku dysków SSD skutecznie równoważy presję wzrostu cen. Z jednej strony krajowe chipy pamięciowe i marki niezależne nadal wykorzystywały swoją siłę, systematycznie zwiększając moce produkcyjne i wypełniając rynkową lukę podażową, skutecznie tłumiąc potencjał znaczących podwyżek cen. Z drugiej strony dynamika popytu na rynku elektroniki użytkowej i komputerów PC była umiarkowana, bez gromadzenia się zapasów i gwałtownego wzrostu popytu. Obrót zapasami w kanale sprzedaży był prawidłowy, a producenci nie musieli dostosowywać cen, aby zrównoważyć rynek. Ogólnie rzecz biorąc, tendencje cenowe były stabilne i możliwe do kontrolowania, a koszty budowy i modernizacji komputerów osobistych ponoszone przez konsumentów pozostały stabilne.
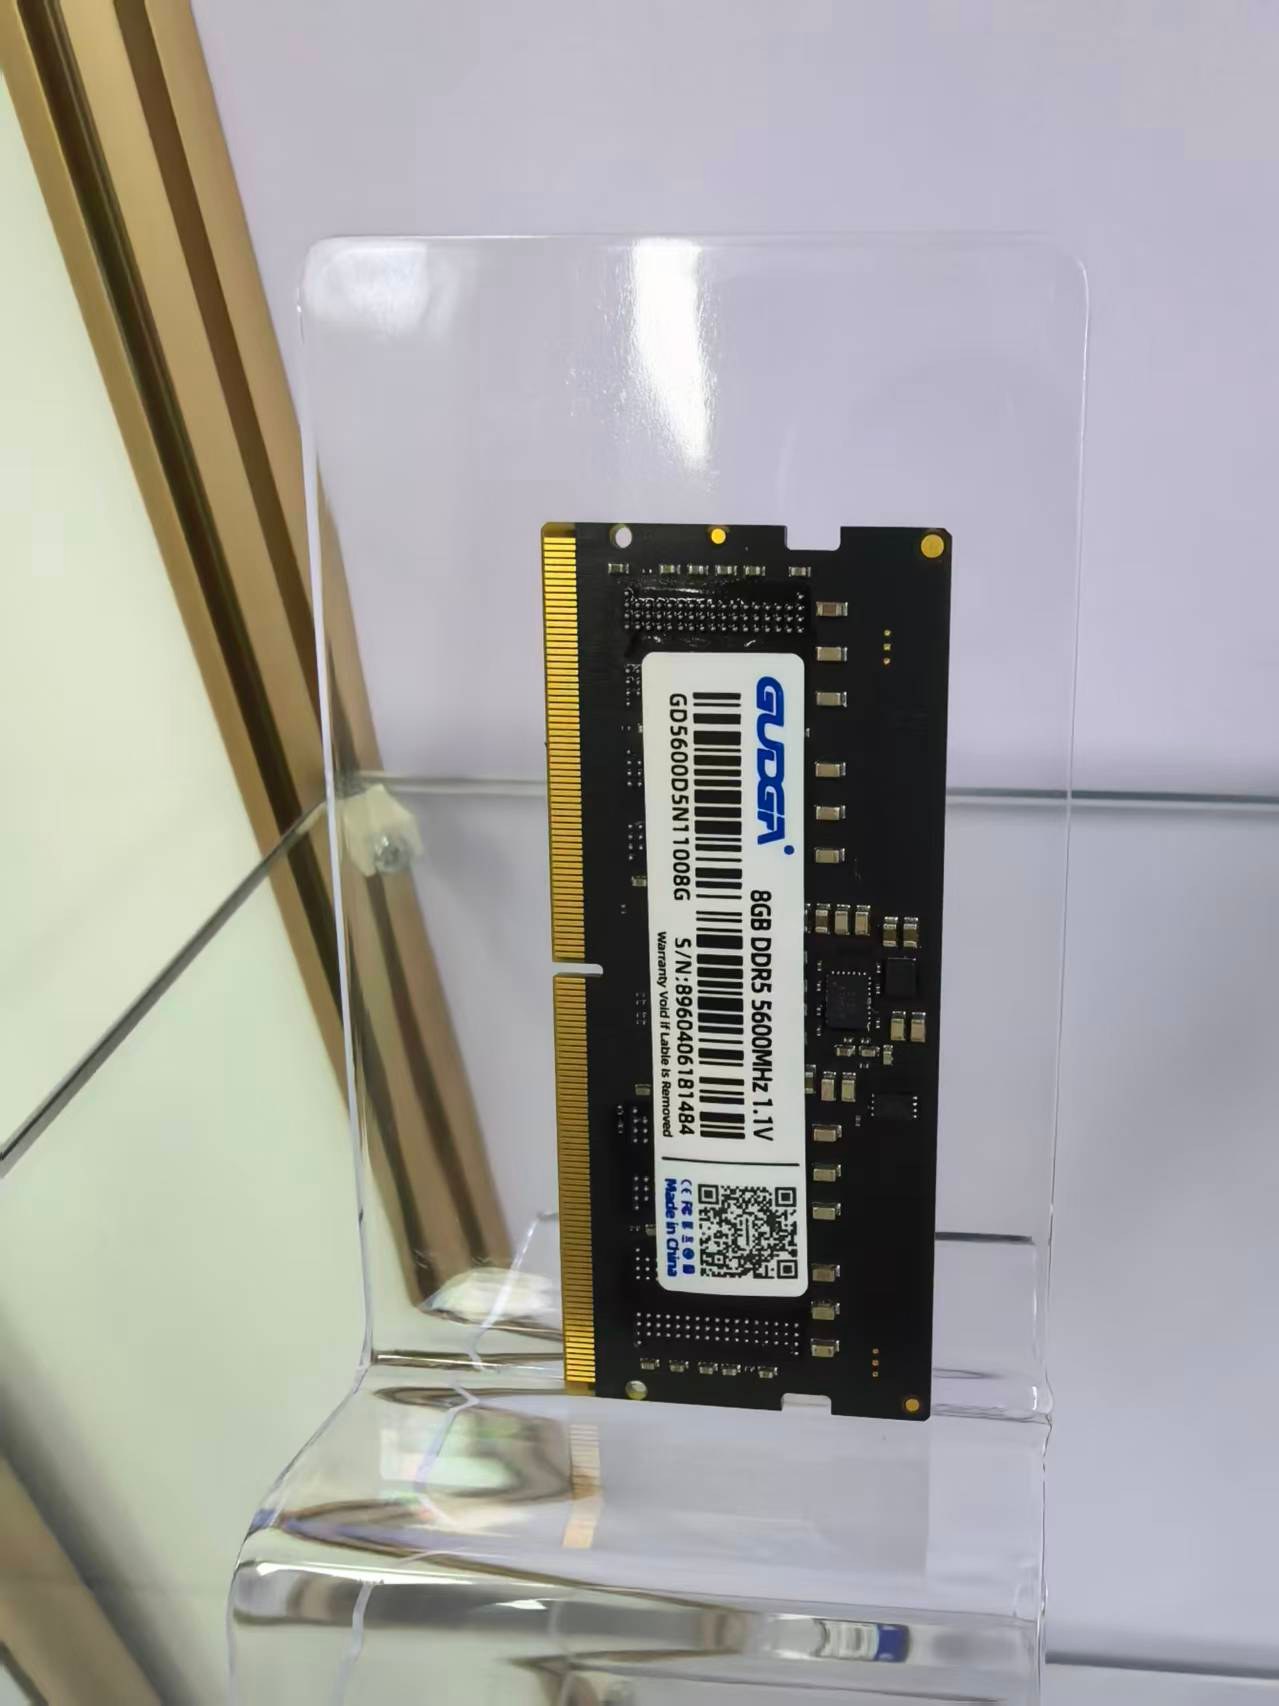
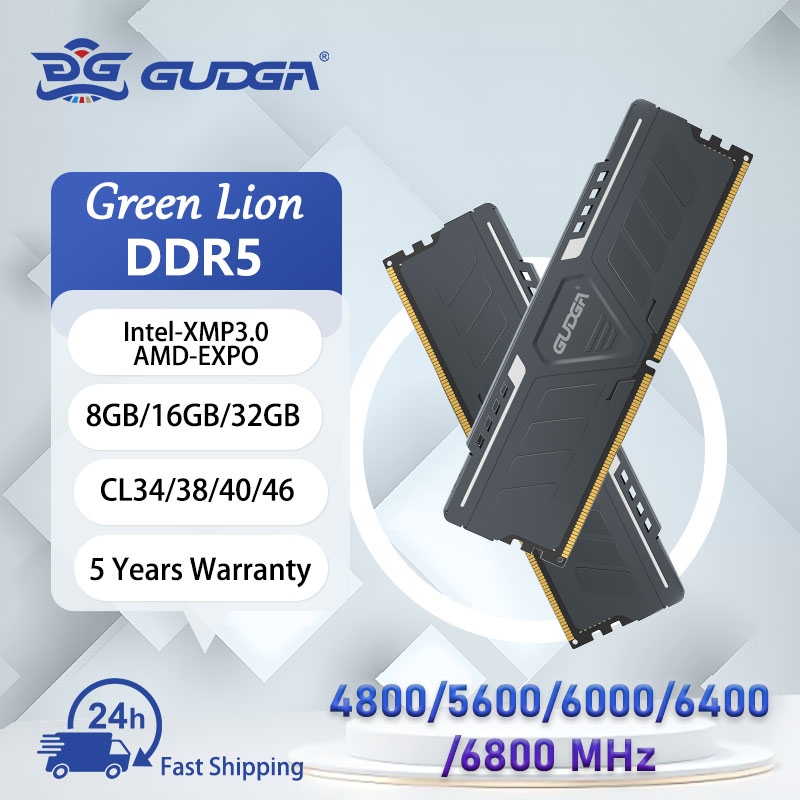
W przeciwieństwie do stabilnego trendu dotyczącego dysków SSD, ceny pamięci DDR5 nadal rosły, a tendencja wzrostowa cen utrzymywała się przez pierwszą połowę 2026 r. i trwała do lipca. Według najnowszych danych organizacji branżowej ThinkComputers ceny pamięci DDR5 wzrosły w lipcu 2026 r. o 7%, co stanowi oszałamiający wzrost o 448% w porównaniu z tym samym okresem w 2025 r. Ceny wielu popularnych modułów pamięci DDR5 osiągnęły nowy najwyższy poziom w ciągu prawie dwóch lat. Dane dotyczące kanałów sprzedaży pokazują, że ceny kontraktowe i ceny detaliczne terminali popularnych modułów DDR5 16 GB i 32 GB w dalszym ciągu rosły, a rynkowe koszty zakupu stale rosły.
Główną przyczyną ciągłego wzrostu cen pamięci DDR5 jest strukturalna restrukturyzacja potencjału branży spowodowana gwałtownym wzrostem mocy obliczeniowej sztucznej inteligencji. Trzej główni producenci pamięci DRAM na świecie, Samsung, SK Hynix i Micron, znacząco dostosowali swój układ pojemności, przeznaczając ponad 40% swojej pojemności DRAM na produkcję pamięci HBM o dużej przepustowości, wysokiej klasy pamięci DDR5 dla serwerów i innych produktów pamięci masowej wspierających moc obliczeniową AI, aby w pełni zagwarantować popyt ze strony centrów danych AI i serwerów najwyższej klasy. Ponieważ pojedynczy chip HBM zajmuje 2-3 razy większą powierzchnię płytki niż zwykła pamięć DDR5, duża ilość pojemności jest wykorzystywana w wysokiej klasy produktach pamięci masowej AI, bezpośrednio ograniczając podaż pamięci DDR5 klasy konsumenckiej i cywilnej.
To poważne niedopasowanie między podażą a popytem jeszcze bardziej zaostrzyło wzrost cen. Obecnie całkowite zapasy trzech głównych producentów pamięci wystarczą jedynie na 3–5 tygodni, czyli znacznie poniżej branżowego standardu zapasów bezpieczeństwa wynoszącego 6–8 tygodni, co skutkuje strukturalnym niedoborem na rynku pamięci DDR5 klasy konsumenckiej. Jednocześnie eksploduje zapotrzebowanie na serwery AI. Zapotrzebowanie na pamięć pojedynczego urządzenia obliczeniowego AI znacznie przekracza zapotrzebowanie tradycyjnych serwerów. W 2026 r. popyt na pamięć DRAM związaną ze sztuczną inteligencją przekroczył 40%, a w 2027 r. oczekuje się, że przekroczy 50%. Globalne zasoby pojemności pamięci masowej w dalszym ciągu przechylają się w stronę rynku wysokiej klasy mocy obliczeniowej, a luka w podaży cywilnej pamięci DDR5 w dalszym ciągu się powiększa.
Ponadto główni producenci zagraniczni traktują priorytetowo zamówienia od klientów AI wiodących firm technologicznych, co jeszcze bardziej uwydatnia lukę w dostawach na krajowym rynku wysokiej klasy pamięci DDR5. Ceny niektórych produktów krajowychDDR5moduły już przewyższyły moduły marek zagranicznych, co doprowadziło do dalszego wzrostu składek na rynku użytkowników końcowych. W rezultacie koszty materiałów pamięciowych do laptopów, komputerów stacjonarnych i komputerów konsumenckich gwałtownie wzrosły. Koszt pamięci w cienkich i lekkich laptopach klasy podstawowej wzrósł z 10% do ponad 30%, pośrednio zwiększając całkowity koszt tych produktów.
Jeśli chodzi o przyszłe trendy rynkowe, analitycy branżowi uważają, że w perspektywie krótkoterminowej rynek dysków SSD prawdopodobnie pozostanie stabilny, z wystarczającymi mocami produkcyjnymi NAND i stabilnym popytem konsumenckim, co nie daje podstaw do znaczących wahań cen. Jednak wzrost cen DDR5 jeszcze się nie skończył. Biorąc pod uwagę ciągły wzrost zapotrzebowania na moc obliczeniową AI i trudności w dostosowaniu struktury mocy produkcyjnych w krótkim okresie, ceny DDR5 prawdopodobnie pozostaną wysokie, z niewielkimi wahaniami w górę w drugiej połowie roku. Oczekuje się, że w dłuższej perspektywie, w miarę jak producenci pamięci masowych będą wprowadzać nowe moce produkcyjne i stopniowo optymalizować swoją strukturę pojemności, nierównowaga podaży i popytu na DDR5 będzie stopniowo się zmniejszać, ale zróżnicowanie strukturalne w branży stanie się normą.
Dla konsumentów opłacalność modernizacji dysków SSD i kompilacji systemów jest obecnie stabilna, co pozwala na normalne zakupy na żądanie. Zaleca się zakup pamięci DDR5 tylko w razie potrzeby, aby uniknąć zwiększonych kosztów wynikających z późniejszego uzupełniania zapasów po wyższych cenach. W przypadku producentów branżowych to zróżnicowanie rynku zmusza firmy do dostosowania swoich portfeli produktów, równoważąc wysokiej klasy pamięć masową AI z pojemnością pamięci masowej klasy konsumenckiej, aby złagodzić brak równowagi między podażą a popytem.
Używamy plików cookie, aby zapewnić lepszą jakość przeglądania, analizować ruch w witrynie i personalizować zawartość. Korzystając z tej witryny, wyrażasz zgodę na używanie przez nas plików cookie.Polityka prywatności